随机过程

随机过程

Brown运动(Wiener过程)

若随机过程 W(t)W(t) 满足以下三条性质:

  1. 轨线连续 W(0)=0,W(t)是关于t的连续函数W(0)=0, W(t)是关于 t 的连续函数
  2. 增量正态分布 对于固定 tt 有 W(t)∼N(0,t)W(t)\sim \mathcal N(0,t),以及 W(t)−W(s)∼N(0,t−s)W(t)-W(s)\sim \mathcal N(0,t-s)
  3. 增量独立 W(tn)−W(tn−1),...,W(t2)−W(t1)W(t_n)-W(t_{n-1}),...,W(t_2)-W(t_1) 与 W(t1)W(t_1) 之间相互独立

则我们称 W(t)W(t) 为Brown运动或Wiener过程

二次变差

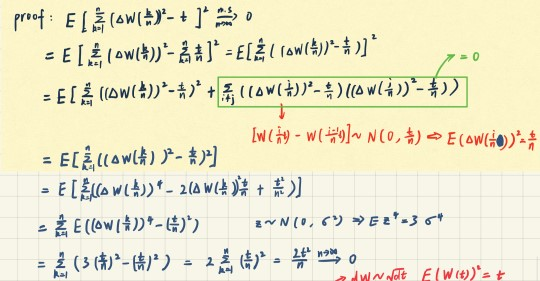
E[W(t)]2=t  ⟺  ∫0t(dW)2=∫0tdt  ⟺  (dW)2=dt\mathbb E[W(t)]^2=t\iff \int_0^t(dW)^2=\int_0^tdt\iff (dW)^2=dt

proof:

将[0,t]划分成n份→(0,tn,2nt,...,t),记增量 [W(knt)−W(k−1nt)]=ΔW(kn)将[0,t]划分成n份\to(0,\frac{t}{n},\frac{2n}{t},...,t),记增量\ [W(\frac{k}{n}t)-W(\frac{k-1}{n}t)]=\Delta W(\frac{k}{n})

等价于证明 ∑k=1n[ΔW(kn)]2→n→∞m.st\sum\limits_{k=1}^n[\Delta W(\frac{k}{n})]^2\xrightarrow[n\to\infty]{m.s}t,即 E[∑k=1n(ΔW(kn))2−t]2→n→∞m.s0E[\sum\limits_{k=1}^n(\Delta W(\frac{k}{n}))^2-t]^2\xrightarrow[n\to\infty]{m.s}0

命题得证

Ito’s formula

dg(t,W(t))=∂g∂tdt+∂g∂WdW+12∂2g∂W2dt,because (dW)2=dt.dg(t,W(t))=\frac{\partial g}{\partial t}dt+\frac{\partial g}{\partial W}dW+\frac12\frac{\partial^2g}{\partial W^2}dt,\\ because\ (dW)^2=dt.

IR-SDE应用

假设一个 xx 是一个随机过程:

dx=Fdt+Gdωdx=Fdt+Gd\omega

想要估计 ψ(x,t)\psi(x,t) ,使用泰勒展开:

ψ(x+Δx,t+Δt)=ψ(x,t)+∂ψ∂xΔx+∂ψ∂tΔt+12[∂2ψ∂x2Δx2+∂2ψ∂x∂tΔtΔx+∂2ψ∂t2(Δt)2]\psi(x+\Delta x,t+\Delta t)\\ =\psi(x,t)+\frac{\partial\psi}{\partial x}\Delta x+\frac{\partial\psi}{\partial t}\Delta t+\\ \frac12\big[\frac{\partial^2\psi}{\partial x^2}\Delta x^2+\frac{\partial^2\psi}{\partial x\partial t}\Delta t\Delta x+\frac{\partial^2\psi}{\partial t^2}(\Delta t)^2\big]

当 Δt→0+\Delta t\to0^+ 时:

dψ(x,t)=∂ψ∂xdx+∂ψ∂tdt+12∂2ψ∂x2dx2=∂ψ∂tdt+∂ψ∂xt(Fdt+Gdω)+12∂2ψ∂x2(Fdt+Gdω)2=(∂ψ∂t+∂ψ∂xtF+12G2∂2ψ∂x2)dt+G∂ψ∂xdωd\psi(x,t)=\frac{\partial\psi}{\partial x}dx+\frac{\partial\psi}{\partial t}dt+\frac12\frac{\partial^2\psi}{\partial x^2}dx^2\\ =\frac{\partial\psi}{\partial t}dt+\frac{\partial\psi}{\partial x_t}(Fdt+Gd\omega)+\frac12\frac{\partial^2\psi}{\partial x^2}(Fdt+Gd\omega)^2\\ =(\frac{\partial\psi}{\partial t}+\frac{\partial\psi}{\partial x_t}F+\frac12G^2\frac{\partial^2\psi}{\partial x^2})dt+G\frac{\partial\psi}{\partial x}d\omega


随机过程
https://summerwrain.github.io/2023/12/07/随机过程/
作者
SummerRain
发布于
2023年12月7日
许可协议